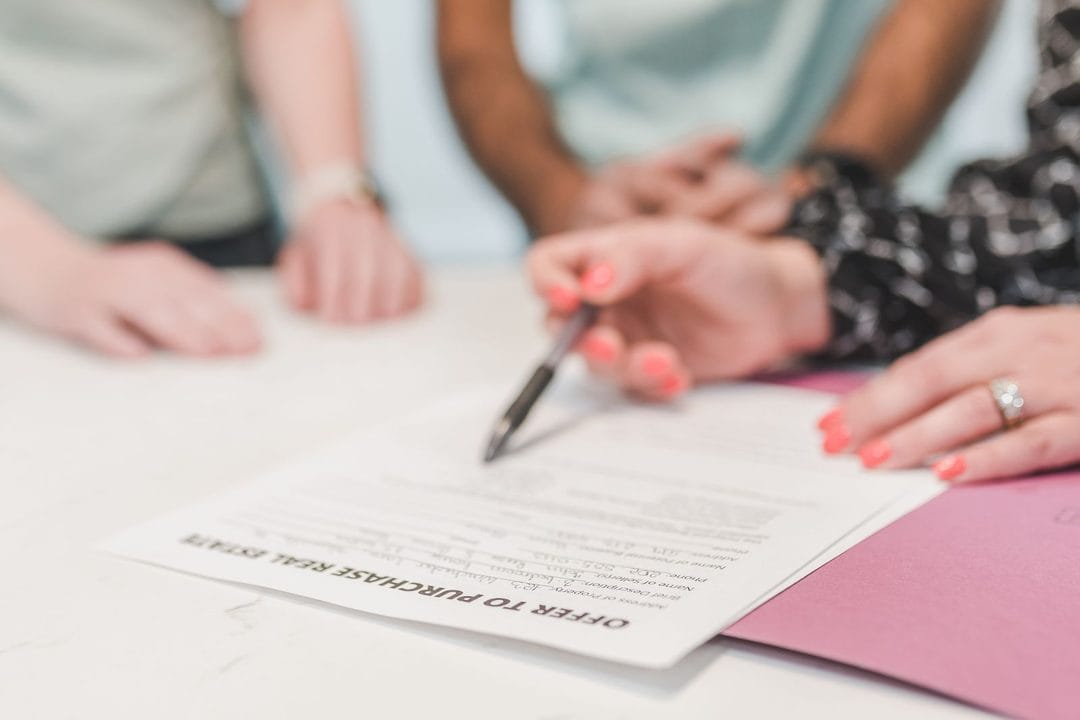
Een makelaar in Utrecht, gespecialiseerd in geïnteresseerde starters met uiteenlopende ideeën over hun eerste huis, vertelde het onlangs zonder omhaal aan een stel dat net een bezichtiging achter de rug had: "Zonder voorbehoud van financiering maak je geen schijn van kans." Het stel had een hypotheekadviseur nog niet eens gesproken. Toch is dit precies wat er nu op grote schaal gebeurt op de Nederlandse woningmarkt — kopers laten bescherming vallen die er ooit was om hen te behoeden voor een koopcontract dat ze niet kunnen nakomen.
Hoeveel kopers bieden inmiddels zonder voorbehoud
Uit cijfers van makelaarsvereniging NVM over de eerste helft van 2026 blijkt dat in de vier grote steden ruim veertig procent van de biedingen zonder financieringsvoorbehoud wordt gedaan, tegenover ongeveer vijfentwintig procent drie jaar eerder. In steden als Utrecht en Haarlem loopt dat percentage bij populaire tussenwoningen soms op tot boven de zestig procent. De reden is simpel: verkopers en hun makelaars geven bij een overvloed aan biedingen structureel voorrang aan het bod met de minste voorwaarden, ook als het niet het hoogste bedrag is.
Dat mechanisme drijft kopers in een positie waarin ze eigenlijk niet willen staan. Een voorbehoud van financiering geeft je het recht om drie tot zes weken na de koop alsnog van de koop af te zien, zonder boete, als de hypotheek niet rondkomt. Laat je dat vallen, dan blijft er nog maar één uitweg over als de bank nee zegt: de boeteclausule in de koopakte, doorgaans tien procent van de koopsom.
Wat een mislukte financiering je daadwerkelijk kost
Bij een huis van 450.000 euro — ongeveer de mediaanprijs voor een tussenwoning in de Randstad medio 2026 — betekent die boete van tien procent een rekening van 45.000 euro. Dat is geen boze e-mail van de bank, dat is een deurwaarder. Verkopers claimen dat bedrag doorgaans zonder aarzelen, en de rechter staat meestal aan hun kant zolang de koopakte correct is opgesteld door de notaris.
Het is dan ook geen toeval dat hypotheekadviseurs bij De Hypotheker en Rabobank de laatste maanden steeds vaker koppels over de vloer krijgen die achteraf, na het tekenen, pas een adviesgesprek plannen. Dat is de omgekeerde volgorde van wat verstandig is, en het overkomt zelfs mensen met een keurig salaris en een vast contract — want de hypotheekverstrekking hangt niet alleen af van inkomen, maar ook van de taxatiewaarde, het energielabel van de woning en eventuele leningen die je vergeten was mee te tellen.
De NHG-grens verandert de rekensom
Voor woningen tot de kostengrens van de Nationale Hypotheek Garantie — 465.000 euro per 1 januari 2026 — ligt er in theorie een financiële vangnet: bij een gedwongen verkoop met restschuld neemt het Waarborgfonds Eigen Woningen die schuld in bepaalde gevallen over. Maar NHG dekt geen boeteclausule bij het afzien van een koop zonder voorbehoud — dat is een privaatrechtelijke afspraak tussen koper en verkoper, buiten de garantieregeling om. Veel kopers denken dat NHG hen hier beschermt. Dat is een misvatting die pas boven water komt op het moment dat het al te laat is.
Wanneer bieden zonder voorbehoud wél te verantwoorden is
Kies voor een bod zonder financieringsvoorbehoud alléén als je vooraf een bindend hypotheekaanbod hebt, geen bindend advies maar een daadwerkelijke offerte met een geldige rentevastperiode, en als de taxatie al rond is of via een taxatie-app vooraf goed is ingeschat. Doe je dat niet en bied je toch zonder voorbehoud omdat je bang bent het huis anders mis te lopen, dan neem je een gok die financieel gezien onverantwoord is — hoe begrijpelijk de druk van een overspannen markt ook is.
- Vraag een indicatieve hypotheekberekening aan bij minimaal twee verstrekkers voordat je een bod uitbrengt zonder voorbehoud
- Laat de taxatie vooraf regelen via een NWWI-gecertificeerde taxateur — dat kost 400 tot 600 euro, maar voorkomt verrassingen achteraf
- Check of je eigen vermogen daadwerkelijk vrij beschikbaar is en niet vastzit in beleggingen die pas na een opzegtermijn liquide worden
- En vergeet niet: een tophypotheek boven de NHG-grens vraagt vaak een eigen inbreng die veel starters onderschatten
Wat verkopende makelaars niet altijd hardop zeggen
Sommige verkopende makelaars presenteren het financieringsvoorbehoud alsof het een vrijblijvende optie is die de verkoop vertraagt. Dat is feitelijk juist, maar het is ook precies waarom het voorbehoud bestaat — het beschermt de koper, niet de verkoper. Een goede aankoopmakelaar wijst daar expliciet op, ook als dat betekent dat een cliënt een bod misloopt.
Coördineer liever met de aankoopmakelaar over de duur van het voorbehoud dan dat je het volledig laat vallen. Een termijn van twee weken in plaats van de gebruikelijke vier tot zes weken is voor de verkoper vaak al voldoende geruststelling, terwijl jij als koper nog steeds een uitweg hebt als de bank onverwacht dwarsligt. Dat is de route die de meeste hypotheekadviseurs tegenwoordig aanraden aan cliënten die in een biedingsoorlog terechtkomen — een compromis, geen alles-of-niets keuze.
De rentestand maakt het verschil nog groter
Met een gemiddelde hypotheekrente van rond de 3,9 procent voor een rentevaste periode van tien jaar medio 2026 — hoger dan het dieptepunt van een aantal jaar geleden, maar nog altijd werkbaar — verschuift de maximale leencapaciteit van huishoudens sneller dan veel kopers beseffen. Een rentestijging van een half procentpunt tussen het moment van bieden en het daadwerkelijke hypotheekaanbod kan bij een modaal inkomen al enkele tienduizenden euro's schelen in de maximale hypotheek. Dat is precies het scenario waarin een zonder-voorbehoud-bod dat drie maanden geleden nog verantwoord leek, nu alsnog spaak loopt.
Blijf daarom niet afgaan op een berekening die je zes maanden geleden zelf maakte met een online hypotheekcalculator. Vraag een actuele, persoonlijke berekening aan vlak voordat je een bod uitbrengt — de paar tientjes voor een adviesgesprek wegen niet op tegen een boete van tienduizenden euro's.
Het bouwkundig voorbehoud verdwijnt op dezelfde manier
Niet alleen het financieringsvoorbehoud sneuvelt in de biedstrijd — het bouwkundig voorbehoud gaat er in de praktijk vaak samen mee overboord. Dat is riskanter dan veel kopers beseffen bij een woning van voor 1980, waar funderingsproblemen, asbest in het dak of verouderde bedrading zomaar voor een onverwachte rekening van tienduizenden euro's kunnen zorgen. Een reële inschatting van de bouwkundige staat vooraf, via een korte inspectie tijdens de bezichtiging door een eigen bouwkundige, kost al snel driehonderd euro maar voorkomt dat je achteraf voor financiële verrassingen komt te staan die de financiële last van de koopsom zelf overstijgen.
Een aankoopmakelaar die zowel in Utrecht als in Amsterdam actief is, vertelde dat cliënten geregeld pas na de koop ontdekken dat het dak asbest bevat — iets wat bij een reguliere bezichtiging van twintig minuten domweg niet opvalt. Wie zonder bouwkundig voorbehoud koopt, betaalt die sanering volledig zelf, terwijl sanering van een dak van pakweg zestig vierkante meter al snel acht- tot vijftienduizend euro kost afhankelijk van de aannemer.
Concrete stappen voor starters op een krappe markt
Voor starters die voor het eerst een huis kopen, is de verleiding om alle voorbehouden te laten vallen het grootst — simpelweg omdat ze het minst ervaring hebben met wat er mis kan gaan. Toch zijn het juist starters die de financiële klap van een mislukte koop het minst kunnen opvangen, omdat ze doorgaans geen overwaarde uit een vorige woning hebben om een tegenvaller mee op te vangen.
- Regel een hypotheekadvies vóórdat je aan bezichtigingen begint, niet erna — zo weet je in één keer exact wat je maximale leencapaciteit is
- Vraag bij de bank een voorlopige, schriftelijke indicatie op die je bij een bod kunt tonen aan de verkopende makelaar — dat weegt vaak net zo zwaar als een bod zonder voorbehoud
- Bouw een buffer van minimaal twee procent van de koopsom in voor bijkomende kosten zoals de notaris, het kadaster en een eventuele NHG-premie
- En reken jezelf niet rijk op basis van de huidige rente — een adviseur die verder rekent dan de eerste tien jaar rentevastheid geeft een eerlijker beeld
De woningmarkt van 2026 beloont haast, maar straft onvoorbereide kopers harder dan ooit. Wie een paar dagen extra neemt voor een degelijk hypotheekadvies, verliest soms een huis — maar behoudt in elk geval de tienduizenden euro's die anders in een boeteclausule verdwijnen.